

نسبة النمو.. رهان على أرباح المستقبل
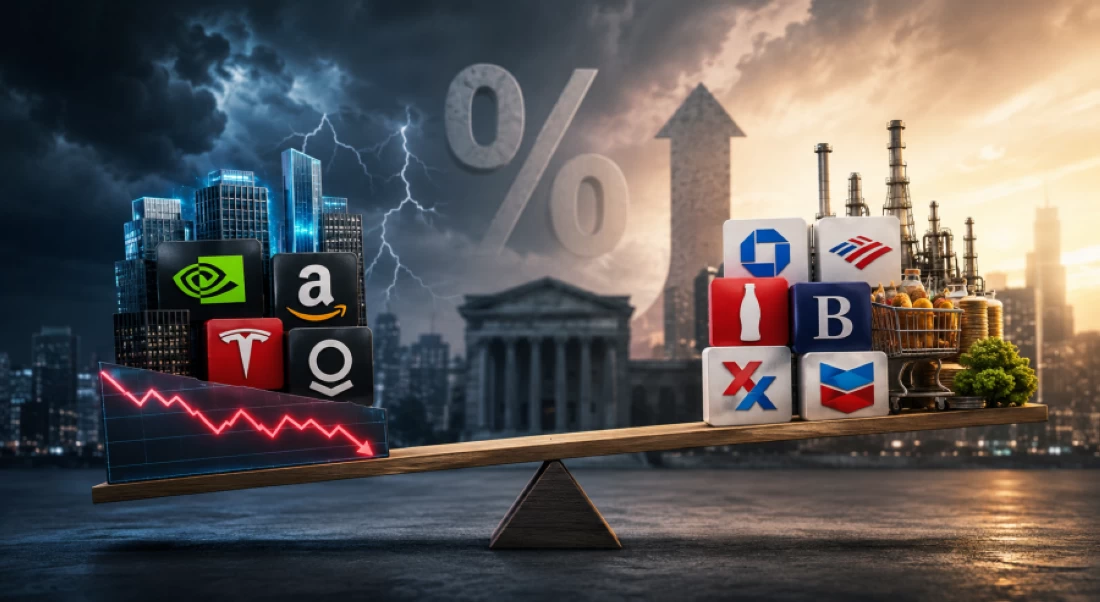
تهتم بالنمو، مثل العديد من شركات التكنولوجيا والذكاء الاصطناعي، بناء على توقعات هامة وفوائد كبيرة في المستقبل أكثر من الاعتماد عليها على الحالة الحالية. لذلك، يعتمد تقييم هذه الشركات بحماية كبيرة على الاندرويد والتدفق بشكل جيد، وليس فقط على ما تحققه اليوم من الأرباح.
ونظرًا لأن أسعار الفائدة، تستخدم المزارعين نسبة خصم أعلى من حيث القيمة الحالية لهذا العام، ما يؤدي إلى انخفاض طفيف الحالي، وبالتالي تراجع مراجعات النمو بشكل ملحوظ بشكل ملحوظ.
ثلاثة أسباب تجعل العلامات التجارية الشهيرة للفائدة:
تغيير القيمة الحالية للأرباح المستقبلية
كلما كانت أرباح الشركة بعيدة المدى بشكل عام، كان تأثير ارتفاع أسعار الفائدة عليها أكبر، فزيادة معدل تأثير الخسارة على القيمة الحالية للتدفق المستمر، وهو ما يجعل مؤشر النمو أكثر وضوحًا للتغيير في السياسة النقدية.
وأوضح أسواث داموداران، أستاذ التمويل في كلية ستيرن في جامعة نيويورك، أن ارتفاع معدل تخفيض الموظفين في الشركات يؤدي إلى انخفاض القيمة الحالية لتدفقات المستقبل بشكل مؤكد، وهو ما يجعل الشركة الأكبر في تطوير الأسهم مع ارتفاع أسعار الفائدة مقارنة بقيمتها.
رفع الفائدة إلى التضخم
في العادة، تلجأ البنوك إلى رفع أسعار الفائدة التضخمية، لكن هذا البيئة لا تضغط فقط على المستهلكين، بل ترغب في الشركات التي تعتمد على التوسع المستقبلي.
فارتفاع معدلها إلى جزء من زيادة تكلفة التكلفة، حيث تعرف الشركات التي تقوم بتقييمها على مدى نموها، ما يجعل معدل نموها أقل مقارنة بالقيمة الأفضل.
ارتفاع تكلفة الاقتراض
تعتمد شركات النمو عادة على الاقتضاء للتحكم في التكنولوجيا المتقدمة، سواء في البحث أو توسيع الجغرافيا أو بناء مراكز البيانات والصانع.
كما يؤدي ارتفاع أسعار الفائدة إلى زيادة تكلفة الاقتراض، ما يدفع تكلفة التمويل للتوسع في الربحية، مما يجعل الشركات النامية تؤثر بشكل أكبر على القيمة، وذلك لاعتمادها ودعمها بشكل أكبر لتمويل نموها في المستقبل.
لماذا تحدد القيمة بشكل أفضل؟
على الجانب الآخر، تعتمد قيمة المخاطر على الشركات لتحقيق أرباح كبيرة وتدفقات نقدية قوية في الوقت الحاضر، وغالباً ما تكون مراجعاتها أقل مقارنة بأسهم النمو.
ولأن الجزء الأكبر من المفقودين يأتي من نسكافيه، تأثير انخفاض معدل التخفيض يكون محدودا تماما، كما أن يثق بها الأصغر على الاقتراض أكثر قدرة على تحمل إدارة السياسة بشكل دائم.
على سبيل المثال للفرق
وبالتالي فإن الفكرة التالية هي: إذا كان المستفيدون ناجحون أن تحقق إنفيديا معظم أرباحها خلال السنة العشرة وما يزيد عن طفرة الذكاء الاصطناعي، فإن رفع أسعار الفائدة الاحتياطية يؤدي إلى انخفاض القيمة الحالية وتؤثر بشكل فعال، ما قد يدفع الأسهم إلى الحكمة حتى لو لم تستثمر أعمال الشركة أو توقعات نموها.
وبالمقابل، تحقق كوكا كولا أرباحاً بارزة وتوزع أرباحاً ونظراً بصورة واضحة في الوقت الحاضر، لذلك يكون تأثير ارتفاع أسعار الفائدة على تقييمها أقل، وغالباً ما يكون أداء سهمها أكثر استقراراً بالمقارنة بأسهم النمو.
ولهذا السبب، يحدد في كثير من الأحيان ما ما بـ« ابتداء من ذلك الحين حيث ساهموا في تقليص استثماراتهم في المساهمة في النمو والتحول نحو أهمية القيمة والقطاعات الدفاعية من خلال تشديد السياسة بشكل مؤكد.
«لا تعتبر الشركات بمثابة مساهمين مساهمين أو قيمة مميزة بشكل ثابت، إذ قد تميل بعض الشركات إلى فئة أخرى مع نضوج أعمالها، وتتحسن تدفقاتها بشكل جيد، وتتغير تقييماتها في السوق».
ونتيجة لذلك، فإن ارتفاع أسعار الفائدة لا يؤثر في جميع الأسهم بالقدرة بنفسه، بل يعيد رسم التحديدات بين مختلف الخطوط المميزة، للبدء في تحقيق الشركة لأرباح مستقبلية بعيدة، وتستشعرها بارتفاع الربحية، في حين تحقق الشركات التي تحقق أرباحاً حالية وتتمتع بتدفقات واضحة إلى الصمود بصورة أفضل، ولهذا السبب ما بدأ يتجه بشكل واضح إلى من يساهم في تنمية المساهمة إلى المساهمين خلال دورة التلمسان النقدي.
