

في ديسمبر 2025، منحت إيطاليا أكثر من 1.1 جيجاوات من الطاقة الشمسية عبر 88 مشروعًا في أول مزاد في البلاد يقتصر حصريًا على المشاريع المبنية بدون معدات صينية الصنع.
وبلغ متوسط العروض الفائزة 66.38 يورو (75.80 دولارًا) لكل ميجاوات في الساعة، أي أعلى بنسبة 17٪ من السعر المحدد في مزاد الطاقة المتجددة غير المقيد الذي عقد في عام 2025، وفقًا لبيانات من وكالة خدمات الكهرباء الإيطالية، GSE.
لقد كانت علاوة متعمدة، تُدفع لشراء أجهزة الطاقة الشمسية من أي مكان آخر غير الصين. ولكن بما أن أكثر من 90% من وحدات الطاقة الشمسية المركبة في الاتحاد الأوروبي لا تزال مستوردة من الصين، فقد كشف المزاد عن مدى ضعف البدائل المتاحة في أوروبا.
ولا تزال الصين تنتج أكثر من 80% من مكونات الطاقة الشمسية على مستوى العالم، وتهيمن على كل مرحلة من سلسلة القيمة من البولي سيليكون إلى الوحدات النهائية. وقد أدى هذا الحجم إلى توفير ألواح بأسعار معقولة للعالم، لكنه ترك أيضًا الحكومات في بروكسل ونيودلهي تشعر بعدم الارتياح على نحو متزايد بشأن الاعتماد بشكل كبير على مورد واحد.
يقول أجاي سريفاستافا، مؤسس مبادرة أبحاث التجارة العالمية، لـ DW: “الصين موجودة في كل سلسلة توريد للطاقة الشمسية على مستوى العالم تقريبًا”. وقال إنه حتى الألواح التي يتم تجميعها في الهند أو فيتنام، تعتمد عادة على خلايا أو رقائق أو بولي سيليكون صينية الصنع في أعلى السلسلة.
دفعة التصنيع في الهند
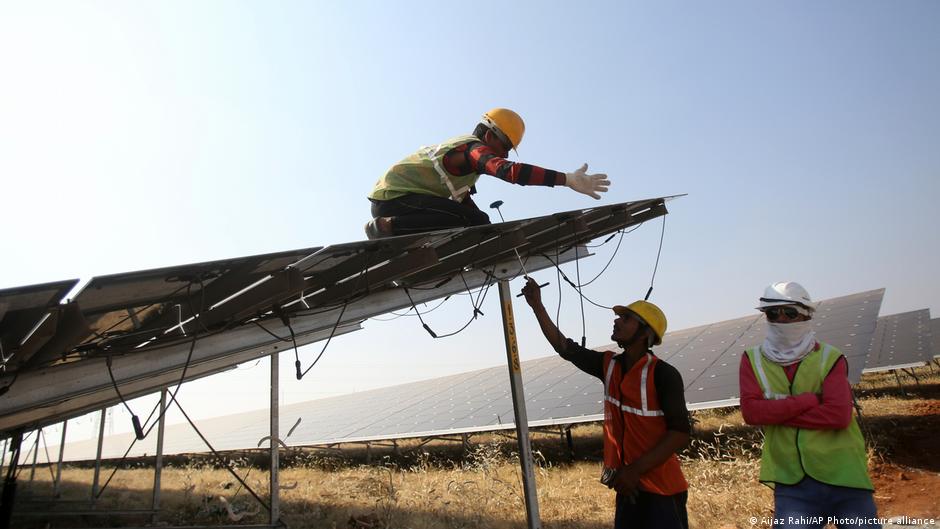
لقد كان تحول الهند من المشتري إلى البناء سريعاً، على الورق على الأقل. وصلت القدرة التصنيعية لوحدات الطاقة الشمسية الكهروضوئية في البلاد إلى 172 جيجاوات في أوائل عام 2026، في حين تضاعفت قدرة الخلايا ثلاث مرات تقريبًا لتصل إلى 30 جيجاوات.
وكان هذا التحول مدفوعًا بالسياسات إلى حد كبير.
وقد نسب سانجاي فارغيز، أحد كبار المسؤولين التنفيذيين في شركة ReNew الهندية، الفضل إلى حملة “صنع في الهند” التي أطلقتها الحكومة – الرسوم الجمركية والحواجز غير الجمركية، مثل القائمة المعتمدة للعارضين والمصنعين (ALMM)، المدعومة بخطة الحوافز المرتبطة بالإنتاج (PLI) التي تبلغ قيمتها 2.5 مليار دولار تقريبًا – في إعادة تشكيل القطاع بين عشية وضحاها تقريبًا.
وقال فارغيز: “قبل خمس سنوات، كان يتم استيراد جميع وحدات الطاقة الشمسية التي يتم تركيبها في الهند من الصين”. “ولكن اليوم، جميع الوحدات، وحوالي 50% من الخلايا التي يتم استهلاكها في الهند، مصنوعة في الهند.”
يأمل فارغيز أن تصبح سلسلة القيمة الكاملة بدءًا من الوحدات والخلايا والرقائق والسبائك والبولي سيليكون وحتى السيليكون من الدرجة المعدنية محلية في غضون خمس إلى سبع سنوات.
ووصف دريس آكي، الرئيس التنفيذي لشركة SolarPower Europe، قدرة الهند بأنها تفوق بالفعل الطلب الخاص بها. وقال آكي “هذا يعني بوضوح أنه سيكون لديك بلد يبحث عن فرص التصدير”.
حيث تكمن الحدود
لكن المحللين حذروا أيضًا من المبالغة في تقدير مدى استعداد الهند لتحل محل الصين.
وأشار يوخن رينتش، رئيس قسم نقل التكنولوجيا في معهد فراونهوفر لأنظمة الطاقة الشمسية، إلى الرقائق باعتبارها عنق الزجاجة الحاسم: ما يقرب من 99٪ من الرقائق الكهروضوئية في العالم لا تزال تُصنع في الصين. وحذر أيضًا من أن المصنعين الصينيين يمكنهم تسعير الرقائق بأقل من تكلفة الإنتاج، مما يجعل من “المستحيل تقريبًا” على الوافدين الجدد التنافس على المستوى الاقتصادي وحده.
وأضاف رينش أنه في حين أن الهند أصبحت مكتفية ذاتيا إلى حد كبير في الخلايا والوحدات، فإنها لا تزال تعتمد على الصين في الرقائق والبولي سيليكون ومعدات التصنيع، مما يشير إلى أن التحول نحو الألواح الهندية لن يؤدي إلا إلى نقل جزء من العملية بدلا من القضاء على تعرض أوروبا للصين.
واعترف فارغيز بوجود نفس الفجوة من جانب الصناعة، مشيراً إلى أن الهند لا تزال تعتمد على الشركات الصينية للحصول على الأدوات والآلات اللازمة لتصنيع منتجات الطاقة الشمسية، وأن الصين تواصل قيادة العالم في تطوير تكنولوجيا الطاقة الشمسية.
الفجوة السياسية في أوروبا
ولكن المأزق الذي تعيشه أوروبا مختلف. وقد حددت ألمانيا وحدها هدفا يتمثل في الحصول على 80% من احتياجاتها من الكهرباء من مصادر الطاقة المتجددة بحلول عام 2030، وهو الهدف الذي يتطلب كميات هائلة من أجهزة الطاقة النظيفة المستوردة، والتي لا يزال قسم كبير منها مرتبطا بسلاسل التوريد الصينية.
وفقا لجمعية الطاقة الشمسية الألمانية BSW-Solar، تقلص إنتاج الوحدات المحلية في ألمانيا إلى عملية صغيرة في السوق المتخصصة، على الرغم من احتفاظ البلاد بمكانة أقوى في العاكسات، وأنظمة التركيب، وتخزين البطاريات، ومعدات التصنيع الأولية.
ويزعم آكي أن أوروبا تحتاج إلى نسختها الخاصة من خطة الاستثمار المباشر في الهند، وهي عبارة عن إعانة دعم تعتمد على الناتج، وتشبه في روحها الإعفاءات الضريبية التي ينص عليها قانون خفض التضخم في الولايات المتحدة، وذلك لجعل التصنيع المحلي قابلاً للاستمرار تجارياً.
وقد خيب قانون تسريع الصناعة المرتقب في الاتحاد الأوروبي، والذي يهدف إلى البناء على قانون الصناعة الصفرية الصافية لعام 2024، آمال المدافعين مثل آكي من خلال تعريف “صنع في أوروبا” على نطاق واسع بما يكفي ليشمل شركاء التجارة الحرة بدلا من اشتراط الإنتاج الأوروبي الحرفي.
وما يجعل الأمور أكثر سوءا هو أن التعريفات الجمركية الأمريكية على البضائع الهندية أدت إلى تقليص آفاق التصدير في أماكن أخرى، مما دفع المصنعين الهنود إلى النظر بجدية أكبر إلى أوروبا. لكن فارغيز أشار إلى أن رسوم مكافحة الإغراق والرسوم التعويضية على الخلايا والوحدات ذات الأصل الهندي في الولايات المتحدة تتجاوز الآن 250%، مما يؤدي فعليا إلى إغلاق تلك السوق في الوقت الحالي.
لكن الموقع الجغرافي للهند يقدم بعض المزايا. وأشار راهول شاران، نائب المدير والمتخصص في الشحن في شركة دروري، وهي شركة استشارية مستقلة للأبحاث البحرية، إلى أن موانئ الساحل الغربي للهند تتصل بكفاءة بأوروبا عبر قناة السويس، مما قد يؤدي إلى تقصير أوقات التسليم مقارنة بمنافسيها في شرق آسيا.
ومع ذلك، فقد حذر من أن الخدمات اللوجستية “وحدها من غير المرجح أن تقضي على مزايا التكلفة الهيكلية التي بنتها الصين من خلال الحجم والتكامل”. كما أشار شاران إلى مضيق ملقا – الذي يمر من خلاله أكثر من 60٪ من التجارة البحرية العالمية – باعتباره نقطة تفتيش مستمرة يمكن أن يمتد اضطرابها، سواء بسبب التوترات في بحر الصين الجنوبي أو التنافس بين الولايات المتحدة والصين، عبر سلاسل توريد الطاقة الشمسية إلى ما هو أبعد من آسيا.
طريق طويل أمامنا
وفي حين يزعم الخبراء أن الهند تظل في الوقت الحالي البديل الأكثر مصداقية للصين الناشئة في أي مكان في مجال تصنيع الطاقة الشمسية، فإنها ليست بديلاً بعد. واقترح سريفاستافا أن بناء القدرة التصنيعية الحقيقية يستغرق ما بين 10 إلى 20 عاماً، وأن خطط الحوافز مثل برنامج PLI الهندي غالباً ما تشجع التجميع بدلاً من التصنيع العميق.
ويعتقد أن المسار الواقعي الوحيد هو استراتيجية منسقة “الصين زائد واحد”، حيث تستثمر الولايات المتحدة وأوروبا والهند وغيرها في سلاسل التوريد الموازية حتى لو كانت تكاليف الإنتاج أكثر بنسبة 10 إلى 15٪ في البداية. وقال سريفاستافا: “لكن في الوقت الحاضر، هذه القيادة السياسية والصناعية مفقودة”.
هذا المقال جزء من برنامج صحافة المناخ والطاقة بين الهند وألمانيا الذي تنظمه شركة Clean Energy Wire، بدعم من مؤسسة Heinrich Böll Stiftung.
تحرير: كارل سيكستون
